



 人民網+
 中國共產黨新聞網
 領導留言板
 強國論壇
 人民視頻
“船頭銀行” 把服務送到海上(財經深一度·增強金融服務多樣性普惠性可及性)
 訂閱已訂閱已收藏
 收藏
 小字號
 |
眼下,正是海南深海網箱金鯧魚起捕上市的時節。海南省臨高縣新盈鎮頭咀村海域,一口口深海網箱排列在海面上,養殖戶許電秀的網箱也在其中。
這片網箱,曾差點毀於一場超強台風。兩年前,台風過境,許電秀的30口網箱被打壞25口,魚苗流失、飼料斷供,損失超過120萬元,“當時覺得天塌了。”把他重新拉回這片海的,是當時一筆及時到賬的150萬元組合貸款。沒有抵押物,沒有擔保人,銀行認的是他多年的信用記錄和一份重建計劃。如今,他的養殖基地早已恢復到災前水平。
臨高,海南島西北部的漁業大縣。116公裡海岸線,7個漁港,5400多艘漁船,約10萬涉海人口,漁業總產值連續27年全省第一。漁民世代耕海,盼著“造大船、闖深海、捕大魚”。可經營信息散在海上,傳統抵押物又少,金融服務一度跟不上。
金融活水怎樣托起小漁船?海南農商銀行臨高支行(以下簡稱“臨高支行”)在新盈等漁業重鎮布局漁業專營網點,組織專職隊伍,把服務送到漁港和船頭,被當地漁民親切地稱作“船頭銀行”。
誰家幾條船、出海多少年,漁民有了銀行看得懂的信用記錄
台風過后第三天,臨高支行的客戶經理戴盈華乘小船趕到許電秀的網箱旁,現場清點損毀情況。方案很快敲定:100萬元“救災支持貸”專用於網箱修復和補苗,50萬元“經營e貸”用來買飼料。貸款到位后,25口網箱陸續修復,新一批魚苗投了下去,飼料供應很快恢復。
這樣的速度,在以前的臨高,不可想象。漁村信用環境薄弱,漁民手裡沒有銀行認可的抵押物,擔保機構因看不透風險也不願介入,融資需求處處碰壁。
為改變狀況,臨高支行班子帶隊到一線摸底。新盈、調樓兩個漁業重鎮的9個漁村、5000多戶漁民,逐村走、逐戶問。半年跑下來,摸清了症結:漁民其實有信用,打了多少年魚、欠不欠錢、船值多少,村裡人都清楚,可這些信息沒有收錄在銀行系統裡。
如何對症下藥?關鍵的藥方在當地的抱才漁業合作協會。協會扎根漁村,“人熟、船熟、海熟”。誰家幾條船、出海多少年、一季產量多少,心裡都有本賬。臨高支行把這些“軟信息”接過來,經協會推薦、支行審核,建起漁民信用“白名單”。
銀行有了看得懂的信用記錄,整村授信延伸到海上。2024年起,臨高支行在調樓鎮抱才村、新盈鎮龍昆村等重點漁村創建整村授信示范村。漁民評上信用戶,掃碼就能申貸,不用再跑櫃台,“個人信譽”實實在在變成漁民手中的融資通行証。
這套體系能在碼頭站住腳,還靠一支特別的隊伍。臨高支行選客戶經理就一條標准:“晒得黑黑的,能上船。”從新盈到調樓,從頭咀村到黃龍港,幾個人走遍漁港村巷,把辦公室搬到碼頭和造船廠旁。日子久了,練出“見船識價、見人知業”的本事。一條船什麼年份、什麼配置、值多少錢,上去轉一圈心裡就有數。
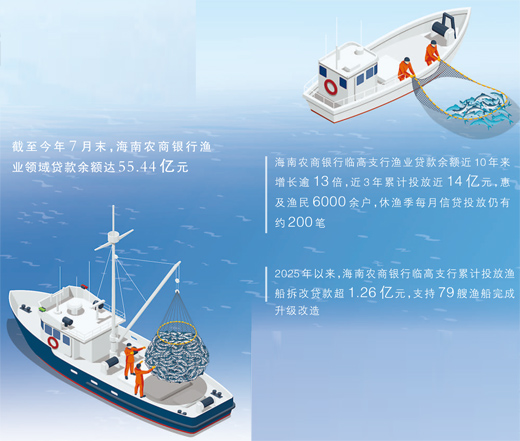
信用扎了根,貸款規模水漲船高。臨高支行漁業貸款余額近10年來增長逾13倍,近3年累計投放近14億元,惠及漁民6000余戶。即便是休漁季,每月信貸投放仍有約200筆。修船、補網、備油,資金一年到頭都有保障。
舊船換新,擔保破解抵押難題
漁船是漁民最值錢的家當。去年12月,海南自貿港正式啟動全島封關運作。封關前夕,各地加快引導漁民淘汰舊船、建造合規的鋼質大船。
當時,臨高在冊“三証”齊全的漁船2803艘,佔全縣漁船總量的51.56%,另有2600多艘處在過渡期。漁民想升級,可一條新船造價動輒上百萬元,自有資金遠遠不夠。這讓大家都犯了難。
難在哪?舊船馬上要拆,已經不值錢了﹔新船還沒下水,權証辦不下來。銀行左右為難:押舊船不可行,押新船押不了。漁民進退兩難:融資卡在中間,兩頭夠不著。
調樓鎮武蓮港船主王小玉對此深有體會。2023年9月,他第一次通過臨高支行貸款更新漁船。誰料2024年12月,漁船在海上被外輪撞沉。事故認定、保險賠付、收入中斷接踵而至。
“第一次合作建立了信任,當意外發生時客戶再次找到了我們。”臨高調樓支行客戶經理鐘小明回憶。但信任歸信任,船沒了,按常規流程沒法操作。
為解紛排難,臨高支行引入“船廠階段性擔保+新船抵押”。新船在造船廠建造期間,由船廠出面提供過渡期擔保﹔等船下水試航、漁政核發証書,再以新船辦理抵押,置換前期擔保。拆舊和建新之間的“擔保真空”就此補上。去年5月受理申請,當月發放170萬元個人經營貸,新船隨后下水。
造船廠為什麼願意擔保?道理很簡單:漁民下單造船,船廠拿到了訂單和定金,擔保只是在自家業務范圍內多承擔一道手續。
隨著拆改業務增多,單靠船廠擔保額度難以覆蓋,臨高支行又引入擔保公司,銀行與擔保公司共擔風險。貸款也按造船進度分次放:龍骨鋪設放一筆,輪機安裝放一筆,下水試航再放一筆。2025年以來,臨高支行累計投放漁船拆改貸款超1.26億元,支持79艘漁船完成升級改造。
為漁民量身定制線上信用貸,手機掃碼一天到賬
在毗鄰臨高縣的儋州市,洋浦港碼頭,船主張麗岸對“快”字體會很深。
今年開海前,她的34米鋼質漁船要檢修,維修資金卻沒著落。沒有足值抵押物,跑了幾家銀行都被婉拒。張麗岸急得團團轉。后來聽說海南農商銀行有個“捕撈e貸”,她就掃碼試了一下。40萬元信用貸款1天到賬。“多虧放款及時,漁船趕上了開海。”張麗岸說。
“捕撈e貸”是海南農商銀行專為漁民設計的線上信用貸,基於捕撈行業數據、收入與資產狀況構建風控模型,從申請到放款最快7小時走完。漁民在漁港、在家、在海上,手機掃碼就能操作。
線上辦得快,線下服務也沒停。休漁季漁船集中回港檢修補給,客戶經理就到碼頭服務站逐船走訪。從“鐵腳板”走遍9個漁村,到手機掃碼申請一天放款,貸款跟著漁船走,服務半徑越拉越長。
放眼全省,海南農商銀行在三亞等臨海市縣也設立了海洋支行,推出“惠漁造船貸”“休閑漁業貸”“活體抵押貸”等特色產品。截至今年7月末,全行漁業領域貸款余額達55.44億元。
在臨高,截至今年6月末,臨高支行漁業貸款余額突破9.95億元,在全縣金融機構中排名第一。臨高支行黨委書記、行長王加武表示:“臨高是漁業大縣,漁民世世代代耕海牧漁。我們根在鄉土,漁民在哪裡,金融服務就跟到哪裡。讓每一位誠實守信的漁民都能貸到款、辦成事,這是我們踐行‘支農支小’最實在的行動。”
■記者手記
跨過“最后一海裡”
臨高的漁業新聞很多,採訪金融選題的時候,最常聽到兩個詞:“上船”和“信用”。特別是一個細節讓我印象很深:支行選客戶經理,標准是“晒得黑黑的、能上船的”。
漁船在海上跑,漁獲隨季節起落,經營狀況很難靠一張表看全。銀行摸不清漁民的真實情況,放貸就會遲疑﹔漁民弄不懂產品和流程,也不知道怎樣申請。這道信息鴻溝,坐在營業廳裡等不來答案。
客戶經理得上船看船況,到碼頭問經營,再走進漁村核實口碑,零散的信息才逐漸拼成一幅完整圖景。船的年份、配置、價值,從業年限、捕撈產量、履約記錄,都要一點點摸清。實情在甲板上,也在漁村裡。
上門是態度,更考驗能力。熟悉產業運行的節奏,才能把漁業協會掌握的“軟信息”用起來,在舊船拆解、新船未成的空窗期找到增信辦法,也才能在風災發生后迅速判斷經營者有沒有重建能力。普惠不等於放鬆風控。1.78%的不良率說明,這套服務還得經得起商業可持續的檢驗。
“上船”有服務溫度,也有風控辦法。什麼時候修船、什麼時候備油,漁船值多少錢、收入受什麼影響,答案藏在具體的生產環節裡。客戶經理越懂漁業,產品設計和風險判斷才越能貼近真實需求。
這些年數字技術為普惠金融打開新空間,掃碼申貸正走向常態。但臨高的經驗告訴我們,技術縮短了物理距離,替代不了面對面建立的信任。信用體系要落地,終究要靠人一步步走出來。特色金融服務形態各異,內核相通——“辦法總比困難多”,要有人肯跨過“最后一海裡”,讓那些誠實守信的人都能貸到款、辦成事。
《 人民日報 》( 2026年11月12日 17 版)
分享讓更多人看到 
 人民日報
 人民網+
 手機人民網
 領導留言板
 人民視頻
 人民智作
人民日報社概況 | 關於人民網 | 報社招聘 | 招聘英才 | 廣告服務 | 合作加盟 | 供稿服務 | 數據服務 | 網站聲明 | 網站律師 | 信息保護 | 聯系我們
人民日報違法和不良信息舉報電話:010-65363263 舉報郵箱:jubao@people.cn
人民網服務郵箱:kf@people.cn 違法和不良信息舉報電話:010-65363636 舉報郵箱:rmwjubao@people.cn
互聯網新聞信息服務許可証10120170001 | 增值電信業務經營許可証B1-20060139 | 廣播電視節目制作經營許可証(廣媒)字第172號
信息網絡傳播視聽節目許可証0104065 | 網絡文化經營許可証 京網文[2020]5494-1075號 | 網絡出版服務許可証(京)字121號 | 京ICP証000006號 | 京公網安備11000002000008號
人 民 網 股 份 有 限 公 司 版 權 所 有 ,未 經 書 面 授 權 禁 止 使 用
Copyright © 1997-2026 by www.people.com.cn. all rights reserved

-
評論

-
關注
微信微博快手
 第一時間為您推送權威資訊
 報道全球 傳播中國
 關注人民網,傳播正能量
